Клієнти Monobank можуть переказувати гроші іншим людям за номером картки, телефону або банківськими реквізитами, однак у 2026 році для таких операцій діють певні обмеження. Для більшості клієнтів, які не підтвердили банку свої доходи, базовий місячний поріг становить до 100 000 гривень. Для клієнтів із високим рівнем ризику він може бути вдвічі нижчим, повідомляють “Вечірні Вісті“.
При цьому сама цифра в 100 тисяч гривень не означає, що кожній людині автоматично доступний однаковий обсяг операцій. Банк застосовує ризик-орієнтований підхід, враховує фінансовий профіль клієнта та може встановлювати індивідуальні умови. Якщо законні доходи дозволяють проводити більші платежі, ліміт можна переглянути після надання підтвердних документів.
Обмеження стосується не лише класичного переказу «з картки на картку». Банк може враховувати сукупний обсяг різних вихідних операцій на користь інших осіб. Тому кілька невеликих платежів протягом місяця також поступово використовують доступний ліміт.
Навигация по статье
Який ліміт переказів Monobank діє у 2026 році
За правилами, що діють у межах міжбанківського меморандуму про прозорість ринку платіжних послуг, ліміт переказів Monobank для клієнтів без документально підтверджених доходів залежить від їхнього рівня ризику.
Для клієнтів із низьким або середнім рівнем ризику базове обмеження становить до 100 000 гривень на місяць. Якщо банк відніс клієнта до категорії високого ризику, доступна сума може бути обмежена 50 000 гривень на місяць.
Ці правила спрямовані насамперед на протидію використанню особистих рахунків для транзитних операцій, тіньових розрахунків та так званих дроп-схем. Вони не означають, що перекази між звичайними користувачами заборонені.
| Категорія клієнта | Орієнтовний базовий ліміт |
|---|---|
| Низький або середній рівень ризику без підтверджених доходів | до 100 000 грн на місяць |
| Високий рівень ризику без підтверджених доходів | до 50 000 грн на місяць |
| Клієнт із підтвердженими доходами | можливий індивідуальний ліміт |
| Перекази між власними рахунками | не слід прирівнювати до переказів іншим особам |
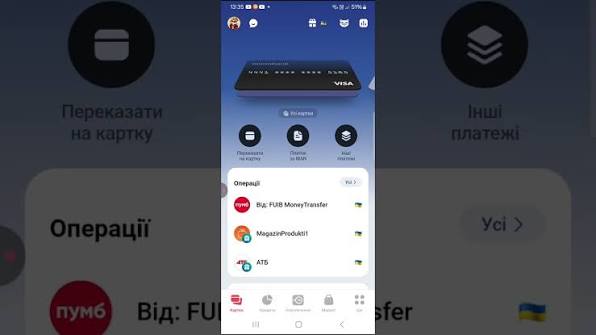
Фактичний доступний залишок доцільно перевіряти безпосередньо в застосунку, оскільки персональні обмеження можуть відрізнятися.
Банківський фінансовий моніторинг оцінює не одну окрему операцію, а загальну поведінку клієнта. Значення мають обсяг переказів, їхня регулярність, джерело грошей та відповідність операцій заявленим доходам.
Які перекази враховують у місячному обмеженні
Поширена помилка полягає в тому, що ліміт у 100 000 гривень сприймають виключно як обмеження на перекази за 16-значним номером картки. Насправді підхід ширший.
До загального обсягу можуть потрапляти різні способи перерахування грошей іншим фізичним особам. Тому зміна способу відправлення коштів не обов’язково дозволяє обійти встановлений поріг.
Зокрема, можуть враховуватися:
- перекази на картки інших фізичних осіб;
- перекази за номером телефону;
- платежі за IBAN на рахунки інших людей;
- інші операції, які банк відносить до відповідної категорії переказів.
Наприклад, якщо протягом одного місяця клієнт регулярно надсилає кошти різним отримувачам кількома способами, банк може рахувати їх у межах одного загального обсягу.
Перекази з картки Monobank між власними рахунками клієнта при цьому мають іншу природу. Переміщення власних грошей з однієї своєї картки на іншу не слід плутати з платежем сторонній людині.
Чи можна переказати понад 100 тисяч гривень
Таке обмеження не означає, що людина з офіційним великим доходом назавжди прив’язана до порогу в 100 000 гривень. Якщо клієнту необхідно регулярно здійснювати більші перекази, він може звернутися до підтримки Monobank та підтвердити походження коштів.
Після перевірки банк може переглянути ліміт на переказ грошей та встановити його відповідно до фінансових можливостей конкретного клієнта. Рішення приймається індивідуально, тому самого звернення до підтримки недостатньо: банку потрібно пояснити походження коштів.
Це особливо актуально, якщо людина продає майно, отримала спадщину, має високий офіційний дохід або веде підприємницьку діяльність і може документально підтвердити надходження.
Банк дивиться не лише на суму на рахунку. Наявність 200 чи 300 тисяч гривень на картці сама по собі не пояснює походження цих коштів. Для збільшення доступного обсягу операцій важливо показати джерело доходу.
Які документи можуть допомогти збільшити ліміт
Єдиного документа, який автоматично гарантує підвищення обмеження, немає. Пакет залежить від того, звідки людина отримує гроші.
Для підтвердження фінансової спроможності банк може попросити:
- довідку про доходи або заробітну плату;
- відомості ОК-5 або ОК-7;
- податкову декларацію;
- документи про підприємницьку діяльність;
- договір купівлі-продажу майна;
- документи про отримання спадщини;
- інші матеріали, які підтверджують законне походження коштів.
Якщо сума доходу відповідає майбутнім операціям і документи не викликають додаткових питань, банк може визначити для клієнта індивідуальний поріг.
Для фінмоніторингу важлива логічність операції. Коли людина отримує офіційну зарплату на певному рівні, а потім раптово починає щомісяця переказувати суми, що в декілька разів перевищують її звичні доходи, банк може попросити пояснення незалежно від формального залишку ліміту.
Чому банк може перевірити переказ навіть у межах ліміту
Ще одна помилка полягає в тому, що суму до 100 000 гривень іноді сприймають як своєрідну гарантію від фінансового моніторингу. Це не так.
Фінансовий моніторинг Monobank та інших банків працює окремо від місячних обмежень. Навіть якщо клієнт не використав встановлений ліміт, нетипова операція може привернути увагу системи контролю.
Наприклад, питання можуть виникнути, якщо рахунок починають використовувати як транзитний: кошти регулярно надходять від багатьох людей і майже одразу переказуються далі. Подібним чином банк може реагувати на різке збільшення оборотів, які не відповідають звичайній фінансовій поведінці клієнта.
Окремо аналізується економічний зміст платежів. Для банку має значення не тільки те, скільки грошей було переказано, а й наскільки такі операції відповідають відомостям про доходи та діяльність власника рахунку.
Що змінилося для платежів на ФОП та компанії
У 2026 році правила фінансового моніторингу поширилися на ширше коло операцій. Із вересня відповідні обмеження для фізичних осіб почали враховувати також частину переказів на рахунки ФОП та юридичних осіб.
Це важливий нюанс для тих, хто звик сприймати платіж підприємцю за реквізитами як операцію, яка взагалі не пов’язана з персональними лімітами. У конкретній ситуації потрібно дивитися на тип платежу та правила, за якими банк його проводить.
При цьому не кожна оплата товару чи послуги автоматично прирівнюється до звичайного переказу іншій людині. Банківські системи розрізняють оплату карткою через торговельний термінал, платежі за реквізитами, P2P-перекази та інші типи операцій.
Саме тому обмеження Monobank у 2026 році краще перевіряти перед великою операцією, а не після її відхилення.
Що станеться після вичерпання доступної суми
Коли клієнт наближається до встановленого порогу, наступний переказ може бути обмежений або потребуватиме додаткових дій. Конкретний сценарій залежить від типу операції та персональних налаштувань рахунку.
У такій ситуації не варто намагатися штучно дробити великий платіж на десятки переказів або використовувати рахунки інших людей. Для систем фінансового моніторингу така поведінка, навпаки, може виглядати нетипово.
Коректний шлях у разі регулярної потреби в більших сумах полягає у підтвердженні доходів та зверненні до банку. Якщо йдеться про одноразову операцію, наприклад розрахунок після продажу автомобіля чи нерухомості, документи про походження грошей також можуть знадобитися.
Необхідність показати документи не означає автоматичного блокування рахунку. Банк може просто уточнювати економічний зміст платежу та походження коштів. Чим зрозуміліша фінансова історія операції, тим простіше її підтвердити.
Чи однаковий ліміт для всіх клієнтів Monobank
Ні. Показник у 100 000 гривень є базовим орієнтиром для клієнтів без підтверджених доходів із низьким або середнім рівнем ризику, а не універсальною цифрою для кожного рахунку.
Для одного клієнта фактичні можливості можуть бути більшими завдяки підтвердженому доходу. Для іншого банк може встановити жорсткіше обмеження через високий рівень ризику або особливості користування рахунком.
На доступний обсяг операцій можуть впливати фінансовий профіль, документи про доходи, попередня активність, характер переказів та результати перевірок банку.
Саме тому питання скільки можна переказати з Monobank не завжди має одну відповідь. Для більшості клієнтів без підтвердження доходів орієнтиром залишається 100 000 гривень на місяць, а для високоризикової категорії сума може становити 50 000 гривень.
Що потрібно врахувати перед великим переказом
Якщо планується значна сума, краще заздалегідь перевірити доступний ліміт у застосунку та оцінити, скільки коштів уже було переказано протягом місяця. Особливо це актуально після кількох великих платежів різним отримувачам.
Не менш важливо мати документи про походження грошей. Це може бути довідка про зарплату, податкова декларація, договір продажу майна чи інший документ, який пояснює джерело коштів.
У 2026 році базовий місячний поріг для багатьох клієнтів Monobank без підтверджених доходів становить до 100 000 гривень, а для клієнтів із високим рівнем ризику він може бути обмежений 50 000 гривень. Якщо фінансові можливості людини документально підтверджені, банк може переглянути доступну суму, тому великий законний платіж не обов’язково впирається у стандартний ліміт.
Раніше ми повідомляли, що в Україні готують новий підхід до соціальної підтримки сімей. Законопроєкт про базову соціальну допомогу рекомендували Верховній Раді ухвалити у другому читанні. Розповідаємо, як може працювати нова система та що зміниться для отримувачів.